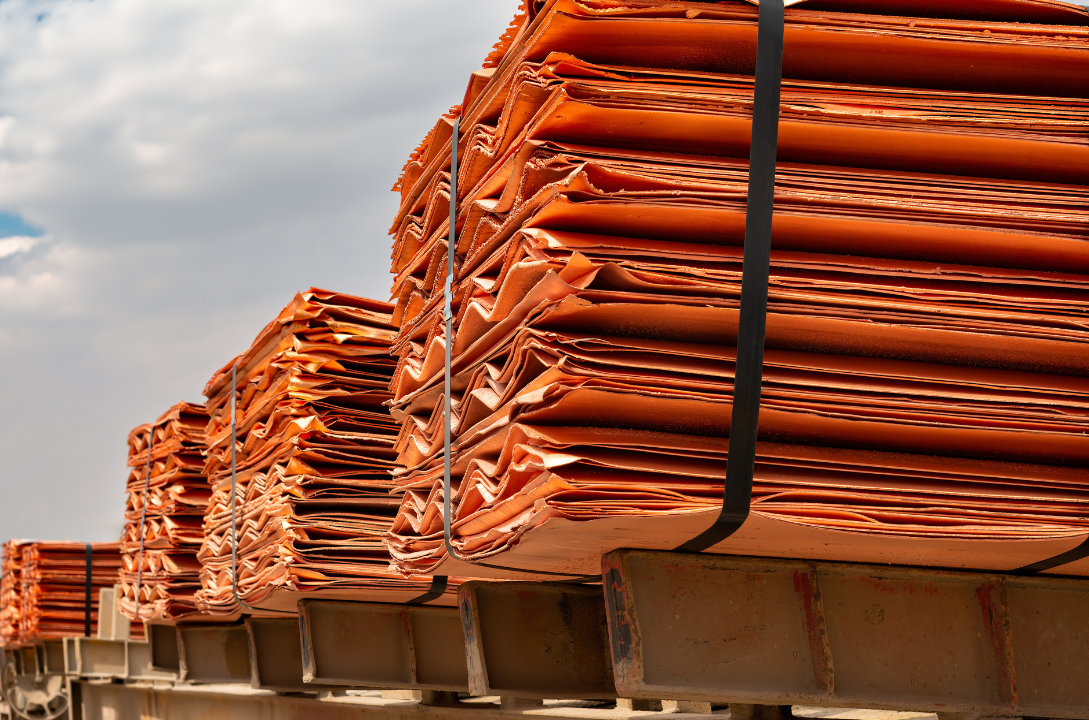
Les États-Unis disposent désormais de plus de 1,1 million de tonnes de cuivre sur leur territoire, un volume supérieur aux stocks constitués pendant la guerre froide, alors que Washington cherche à renforcer sa sécurité d’approvisionnement en métaux stratégiques.
La situation présente cependant une particularité importante.
Cette réserve n’a pas été construite directement par le gouvernement américain.
Elle résulte principalement des mouvements du marché depuis l’ouverture, en février 2025, d’une enquête de sécurité nationale sur les importations de cuivre.
La perspective de droits de douane a créé un écart important entre les prix américains et internationaux. Les négociants ont alors expédié des volumes considérables de cuivre vers les États-Unis afin de profiter de cette prime.
Les stocks américains ont ainsi atteint des niveaux exceptionnels.
Mais le mécanisme peut fonctionner dans les deux sens.
Si la prime américaine disparaît ou si les prix deviennent plus attractifs ailleurs, une partie du cuivre actuellement stocké aux États-Unis pourrait repartir vers les marchés internationaux.
La question n’est donc plus uniquement de savoir combien de cuivre les États-Unis ont accumulé. Washington doit maintenant déterminer comment conserver suffisamment de métal pour transformer cette concentration commerciale en véritable sécurité stratégique.
Plus de 1,1 million de tonnes de cuivre se trouvent aux États-Unis
Les stocks américains de cuivre ont dépassé 1,1 million de tonnes.
Ce niveau est particulièrement important lorsqu’il est comparé aux précédentes périodes de constitution de réserves stratégiques.
Les volumes présents sur le territoire américain dépassent désormais les stocks détenus pendant la guerre froide.
Le cuivre n’est pourtant pas concentré dans une réserve fédérale comparable à celle utilisée pour certains produits énergétiques ou militaires.
Une grande partie du métal appartient à des acteurs commerciaux.
Il est stocké dans des entrepôts liés aux marchés de matières premières ou dans d’autres installations privées.
Cette distinction est essentielle.
Le cuivre se trouve physiquement aux États-Unis, mais cela ne signifie pas nécessairement que Washington contrôle directement son utilisation ou sa destination future.
L’enquête américaine de 2025 a changé les flux mondiaux
L’origine de cette accumulation remonte notamment à février 2025.
Les États-Unis ont alors lancé une enquête sur les importations de cuivre au titre de la sécurité nationale.
Le marché a rapidement commencé à anticiper la possibilité de nouveaux droits de douane.
Cette perspective a modifié les prix.
Le cuivre négocié aux États-Unis a commencé à afficher une prime importante par rapport au métal disponible sur le London Metal Exchange.
Pour les négociants internationaux, l’opportunité était évidente.
Acheter ou déplacer du cuivre vers le marché américain permettait de profiter d’un prix supérieur.
Les importations ont donc accéléré.
Le résultat est visible aujourd’hui dans les entrepôts américains.
L’écart entre le CME et Londres a attiré le métal
La différence entre les prix américains et ceux du London Metal Exchange a joué un rôle central.
Le marché américain du cuivre repose notamment sur les contrats du CME.
Lorsque le prix du cuivre aux États-Unis dépasse suffisamment celui observé à Londres, les négociants peuvent réaliser des opérations d’arbitrage.
Ils achètent du métal sur un marché moins cher et l’acheminent vers celui où le prix est supérieur.
Les coûts de transport, d’assurance et de stockage doivent naturellement être pris en compte.
Mais lorsque la prime devient suffisamment importante, l’opération reste rentable.
C’est précisément ce mécanisme qui a contribué à aspirer une partie des stocks mondiaux vers les États-Unis.
La politique commerciale américaine a donc produit un résultat stratégique sans que Washington ait directement acheté le métal.
Les tarifs n’ont finalement pas concerné le cuivre raffiné
Le marché avait initialement anticipé une politique commerciale plus large.
Mais les mesures adoptées par Washington ont créé une situation particulière.
Les droits de douane ont concerné certains produits contenant du cuivre, tandis que le cuivre raffiné lui-même a été exempté.
Cette différence a modifié l’équilibre attendu par les négociants.
Le marché américain avait accumulé du métal en prévision de restrictions plus importantes.
Une fois les détails connus, le risque d’un retour d’une partie de ces stocks vers d’autres régions est devenu plus important.
Le cuivre raffiné peut toujours circuler selon les conditions commerciales internationales.
Les États-Unis disposent donc d’une réserve importante, mais pas nécessairement permanente.
Le CME a dû augmenter rapidement ses capacités de stockage
L’arrivée massive de cuivre a également transformé l’infrastructure américaine.
Le CME a dû développer les capacités permettant de stocker le métal livré contre ses contrats.
De nouveaux entrepôts ont été ajoutés ou agréés afin d’absorber les volumes entrants.
Cette expansion montre l’ampleur inhabituelle du mouvement.
Les stocks officiellement visibles ne représentent d’ailleurs pas nécessairement l’ensemble du cuivre disponible dans le pays.
Une partie du métal peut être conservée hors des entrepôts directement suivis par les marchés à terme.
Les volumes américains réels peuvent donc être encore plus importants que ceux apparaissant dans certaines statistiques publiques.
Pour les investisseurs, cette distinction entre stocks enregistrés et stocks hors marché est importante pour comprendre l’offre réellement disponible.
Le cuivre devient un enjeu de sécurité nationale
L’intérêt américain pour le cuivre dépasse largement les mouvements de prix à court terme.
Le métal est indispensable à de nombreux secteurs stratégiques.
Il est utilisé dans les réseaux électriques, les véhicules, les centres de données, les équipements industriels et de nombreux systèmes électroniques.
L’électrification de l’économie augmente encore son importance.
Les véhicules électriques utilisent davantage de cuivre que de nombreux véhicules thermiques traditionnels.
Les réseaux doivent également être renforcés pour connecter de nouvelles capacités de production électrique.
À cela s’ajoute désormais l’intelligence artificielle.
Les centres de données nécessitent des infrastructures électriques considérables, ce qui augmente indirectement les besoins en cuivre.
Le métal se situe ainsi au croisement de plusieurs transformations économiques majeures.
L’intelligence artificielle ajoute une nouvelle source de demande
L’expansion de l’IA ne concerne pas uniquement les fabricants de semi-conducteurs.
Elle nécessite également d’importants investissements physiques.
Les centres de données doivent être alimentés en électricité, refroidis et connectés aux réseaux.
Toutes ces infrastructures utilisent du cuivre.
Les grandes entreprises technologiques prévoient des dépenses considérables pour augmenter leurs capacités de calcul.
Cette évolution renforce les projections de demande à long terme pour plusieurs métaux industriels.
Le cuivre figure parmi les principaux bénéficiaires potentiels.
Mais cette demande arrive dans un marché où développer de nouvelles mines peut prendre plusieurs années.
Les projets doivent obtenir des permis, mobiliser des capitaux et construire les infrastructures nécessaires avant de commencer la production.
Le risque d’un décalage entre croissance de la demande et nouvelle offre explique une partie de l’intérêt stratégique accordé au métal.
Les réseaux électriques représentent un besoin structurel
L’autre grande source de demande concerne les réseaux électriques.
De nombreux pays doivent moderniser leurs infrastructures vieillissantes.
L’intégration de nouvelles sources renouvelables augmente également les besoins en lignes électriques et en équipements de transmission.
Le cuivre possède une excellente conductivité et reste largement utilisé dans ces applications.
Une augmentation de la consommation électrique provenant des centres de données renforce encore cette tendance.
Les États-Unis doivent donc sécuriser non seulement leur approvisionnement énergétique, mais aussi les matériaux nécessaires pour transporter cette énergie.
C’est dans ce contexte que la présence de plus de 1,1 million de tonnes de cuivre sur le territoire prend une dimension stratégique.
Mais cette réserve appartient principalement au marché
Le problème central reste la propriété du métal.
Un stock commercial n’est pas équivalent à une réserve gouvernementale.
Les propriétaires peuvent décider de vendre leur cuivre lorsque les conditions de marché deviennent plus intéressantes ailleurs.
Si le prix du London Metal Exchange dépasse suffisamment celui du CME, l’arbitrage pourrait s’inverser.
Le métal qui avait été expédié vers les États-Unis pourrait alors repartir.
Les volumes pourraient également être consommés progressivement par l’industrie américaine.
Dans les deux cas, la réserve diminuerait.
Washington ne peut donc pas simplement considérer que le niveau actuel constitue une sécurité d’approvisionnement permanente.
L’arbitrage peut désormais fonctionner dans l’autre sens
Le mécanisme ayant attiré le cuivre aux États-Unis peut devenir une source de sortie.
Les négociants cherchent généralement le marché offrant le meilleur prix après prise en compte des coûts logistiques.
Lorsque les États-Unis présentaient une forte prime, le métal se dirigeait vers le pays.
Si cette prime disparaît, conserver le cuivre dans les entrepôts américains devient moins intéressant.
Une hausse relative des prix à Londres ou en Asie pourrait inciter les propriétaires à réexporter le métal.
Ce risque explique pourquoi les stocks actuels doivent être analysés avec prudence.
Ils constituent une concentration physique exceptionnelle, mais pas nécessairement une réserve durable.
Un tarif sur le cuivre raffiné changerait à nouveau le marché
Washington dispose de plusieurs options pour conserver davantage de métal sur son territoire.
L’une d’elles serait d’étendre les droits de douane au cuivre raffiné.
Une telle mesure pourrait augmenter le prix américain par rapport aux marchés internationaux.
Elle renforcerait ainsi l’incitation à conserver ou importer du métal.
Mais cette politique aurait également un coût.
Les fabricants américains utilisant du cuivre comme matière première pourraient devoir payer davantage.
Cela concernerait potentiellement les entreprises de construction, les fabricants de câbles, l’automobile et plusieurs secteurs industriels.
Une mesure destinée à améliorer la sécurité d’approvisionnement pourrait donc simultanément augmenter certains coûts de production.
C’est l’un des principaux arbitrages auxquels Washington serait confronté.
Project Vault pourrait offrir une autre solution
Une deuxième possibilité serait d’intégrer davantage le cuivre à une réserve stratégique organisée.
Les États-Unis développent notamment Project Vault, un mécanisme public-privé destiné à renforcer les réserves de minéraux considérés comme essentiels.
Le cuivre pourrait théoriquement entrer davantage dans ce type de dispositif.
Le gouvernement ou des partenaires privés pourraient alors conserver des volumes spécifiques pour répondre à des besoins stratégiques.
Une telle approche offrirait davantage de contrôle qu’un simple stock commercial.
Elle aurait cependant un coût financier important.
Le cuivre se négocie à des niveaux élevés.
Acheter de grandes quantités lorsque les prix sont déjà importants immobiliserait beaucoup de capital.
Le gouvernement doit donc déterminer si le bénéfice stratégique justifie cette dépense.
Le prix élevé complique la constitution d’une réserve officielle
Acheter du cuivre après une forte appréciation présente un risque évident.
Une réserve stratégique n’est pas nécessairement conçue pour générer un rendement financier.
Mais le prix d’acquisition reste important pour les finances publiques.
Si Washington achète massivement pendant une période de prix élevés, le coût total peut rapidement atteindre plusieurs milliards de dollars.
Les achats gouvernementaux pourraient eux-mêmes soutenir davantage le marché.
Cela augmenterait encore la facture.
Une stratégie progressive pourrait réduire ce risque, mais elle ne garantirait pas que les stocks commerciaux actuels restent disponibles pendant suffisamment longtemps.
Le calendrier devient donc aussi important que le volume recherché.
Le Chili reste essentiel à l’approvisionnement mondial
Les États-Unis ne peuvent pas analyser leur sécurité en cuivre sans prendre en compte la géographie mondiale de la production.
Le Chili reste le premier producteur mondial.
Le Pérou occupe également une place importante.
La République démocratique du Congo est devenue un acteur majeur, notamment grâce à l’expansion rapide de nouvelles capacités minières.
La Chine possède quant à elle une position dominante dans plusieurs étapes du raffinage et de la transformation des métaux.
Cette concentration géographique crée des risques.
Une perturbation politique, logistique ou opérationnelle dans quelques grands pays peut avoir un impact significatif sur l’offre mondiale.
Pour Washington, disposer de davantage de métal sur son propre territoire réduit temporairement une partie de cette dépendance.
La Chine reste centrale dans la transformation des métaux
La politique américaine sur les minéraux stratégiques s’inscrit également dans la rivalité économique avec la Chine.
Pékin occupe une place dominante dans plusieurs chaînes d’approvisionnement liées aux métaux critiques.
Le cuivre présente une structure différente de certains métaux rares, mais la Chine reste un consommateur et un transformateur majeur.
Sa demande influence donc directement les prix mondiaux.
Une accélération de l’activité chinoise peut absorber davantage de cuivre et réduire la disponibilité pour les autres régions.
À l’inverse, un ralentissement économique chinois peut libérer des volumes et peser sur les cours.
Les perspectives de croissance de la Chine restent ainsi un facteur majeur pour le marché.
La consommation chinoise reste un risque pour les prix
Les dernières données chinoises présentent toujours une économie contrastée.
La consommation des ménages reste prudente malgré une activité touristique importante pendant la Golden Week.
Les dépenses moyennes par voyage domestique ont diminué de 1,9 % sur un an pendant les vacances, atteignant leur niveau le plus faible depuis 2022.
Cette faiblesse rappelle que l’économie chinoise n’a pas encore retrouvé une dynamique uniforme.
Pour le cuivre, la Chine reste particulièrement importante en raison du poids de son industrie et de sa construction.
Une amélioration de l’investissement chinois pourrait soutenir la demande.
Une nouvelle détérioration du secteur immobilier ou de l’activité industrielle produirait l’effet inverse.
Les stocks américains peuvent modifier les flux mondiaux
La concentration de cuivre aux États-Unis ne concerne pas uniquement le marché américain.
Lorsqu’un pays absorbe plus d’un million de tonnes de métal, la disponibilité diminue ailleurs.
Cela peut modifier les primes physiques dans d’autres régions.
Les utilisateurs européens ou asiatiques peuvent être contraints de payer davantage pour sécuriser certaines livraisons.
Les stocks du London Metal Exchange peuvent également devenir plus sensibles aux variations de demande.
Le marché mondial doit donc surveiller non seulement la production minière, mais aussi l’emplacement géographique des stocks existants.
Un monde disposant d’une quantité suffisante de cuivre au total peut malgré tout connaître des tensions locales si le métal n’est pas situé au bon endroit.
Une sortie rapide des stocks américains pourrait inverser la situation
Le scénario opposé est également possible.
Si une grande partie du cuivre américain revient sur le marché international, l’offre disponible dans certaines régions pourrait augmenter rapidement.
Cela pourrait exercer une pression sur les primes physiques et modifier les écarts entre les différentes places de marché.
Le mouvement dépendrait principalement des prix relatifs.
Les négociants n’ont pas besoin d’une décision politique pour déplacer le métal.
Une opportunité d’arbitrage suffisamment importante peut suffire.
Cette flexibilité constitue précisément la faiblesse d’une réserve reposant principalement sur des stocks privés.
Elle peut apparaître très importante à un moment donné et diminuer rapidement lorsque les incitations économiques changent.
Le marché du cuivre surveille maintenant la politique américaine
Les prochaines décisions de Washington deviennent donc essentielles.
Le marché cherchera notamment à savoir si les États-Unis souhaitent réellement transformer les stocks actuels en avantage stratégique durable.
Une extension des tarifs au cuivre raffiné constituerait un signal fort.
Une intégration du métal dans une réserve publique-privée représenterait une autre possibilité.
L’absence de nouvelles mesures laisserait davantage de contrôle aux forces du marché.
Dans ce dernier scénario, les stocks pourraient progressivement diminuer si les écarts de prix deviennent moins favorables aux États-Unis.
Les investisseurs devront donc surveiller simultanément les annonces commerciales, les données d’inventaires et les écarts entre le CME et le London Metal Exchange.
L’offre minière reste difficile à augmenter rapidement
Même si les États-Unis disposent aujourd’hui de stocks importants, le problème de long terme reste l’offre.
Construire une nouvelle mine de cuivre peut prendre de nombreuses années.
Les entreprises doivent identifier un gisement économiquement viable, obtenir les autorisations nécessaires, sécuriser le financement et construire les infrastructures.
Les coûts peuvent atteindre plusieurs milliards de dollars.
Les producteurs doivent également être suffisamment confiants dans les prix futurs pour engager ces investissements.
Une hausse temporaire du cuivre ne suffit pas nécessairement.
Ils doivent croire que la demande restera suffisamment forte pendant une période prolongée.
Cette lenteur de l’offre explique pourquoi les stocks existants possèdent une importance stratégique aussi élevée.
L’électrification peut maintenir une pression durable sur la demande
Les besoins structurels restent nombreux.
Les véhicules électriques utilisent du cuivre dans les moteurs, les batteries, les câbles et les systèmes de recharge.
Les réseaux électriques doivent absorber davantage de production renouvelable.
Les centres de données augmentent leur consommation d’électricité.
Les bâtiments utilisent également le métal dans leurs systèmes électriques et de climatisation.
Ces différents moteurs ne progressent pas tous au même rythme.
Mais ensemble, ils créent une base de demande que les producteurs devront satisfaire pendant plusieurs années.
Cette situation explique pourquoi plusieurs gouvernements cherchent désormais à sécuriser leurs approvisionnements avant que des pénuries éventuelles ne deviennent plus visibles.
Plus de 1,1 million de tonnes ne garantissent pas la sécurité américaine
Le volume actuellement présent aux États-Unis est considérable.
Plus de 1,1 million de tonnes donnent au pays un coussin qu’il ne possédait pas auparavant.
Mais la localisation physique du cuivre ne suffit pas.
Une véritable réserve stratégique nécessite également un contrôle sur la disponibilité du métal lorsque celui-ci devient nécessaire.
C’est précisément ce qui manque aujourd’hui.
Les stocks ont été construits par les forces du marché, attirés par une prime de prix créée en partie par les anticipations tarifaires.
Ces mêmes forces peuvent désormais les faire repartir.
Le principal risque pour Washington est donc de considérer comme permanente une situation qui reste essentiellement commerciale.
Le prochain mouvement du cuivre dépendra aussi des stocks
Pour les investisseurs, l’évolution des inventaires américains devient un indicateur supplémentaire à surveiller.
Une poursuite de l’accumulation indiquerait que les États-Unis continuent d’offrir des conditions suffisamment attractives pour absorber du métal international.
Une stabilisation montrerait que les flux commencent à retrouver un équilibre.
Une baisse rapide constituerait un signal plus important.
Elle montrerait que l’arbitrage s’est inversé ou que la consommation intérieure commence à absorber les volumes accumulés.
Les données des entrepôts du CME et du London Metal Exchange permettront d’observer cette évolution.
Les primes physiques offriront également des indications sur les tensions régionales.
Les États-Unis doivent maintenant décider s’ils veulent conserver leur cuivre
La situation du 12 octobre présente un paradoxe.
Les États-Unis disposent de plus de 1,1 million de tonnes de cuivre sur leur territoire, un niveau supérieur aux réserves constituées pendant la guerre froide.
Pour un métal indispensable aux réseaux électriques, à l’intelligence artificielle, aux véhicules et à l’industrie, cette accumulation représente un avantage potentiel considérable.
Mais il ne s’agit pas encore d’une véritable réserve stratégique.
Une grande partie du cuivre appartient à des acteurs commerciaux qui restent libres de déplacer le métal lorsque les prix internationaux deviennent plus attractifs.
Le même arbitrage qui a attiré le cuivre vers les États-Unis pourrait donc provoquer son départ.
Washington dispose de plusieurs options.
Des droits de douane sur le cuivre raffiné pourraient maintenir une prime américaine, mais augmenteraient les coûts pour les industriels. Une intégration plus importante à Project Vault offrirait davantage de contrôle, mais nécessiterait des investissements publics ou privés considérables à des prix déjà élevés.
L’absence de décision laisserait le marché déterminer la destination du métal.
Pour le cuivre, la prochaine question ne concerne donc pas uniquement la direction du prix.
Elle concerne aussi la géographie des stocks.
Après avoir attiré plus d’un million de tonnes sur son territoire, les États-Unis doivent désormais décider s’ils veulent transformer cette accumulation exceptionnelle en réserve durable ou accepter que le cuivre reparte progressivement vers les marchés offrant les meilleures conditions.